




El aumento de la demanda eléctrica mundial está devolviendo a la energía nuclear al centro de la agenda global, pero un informe de la Agencia de Energía Nuclear de la OCDE (NEA) y el Organismo Internacional de Energía Atómica (OIEA) revela una contradicción: hay uranio suficiente en el mundo, aunque no los medios para extraerlo a tiempo.
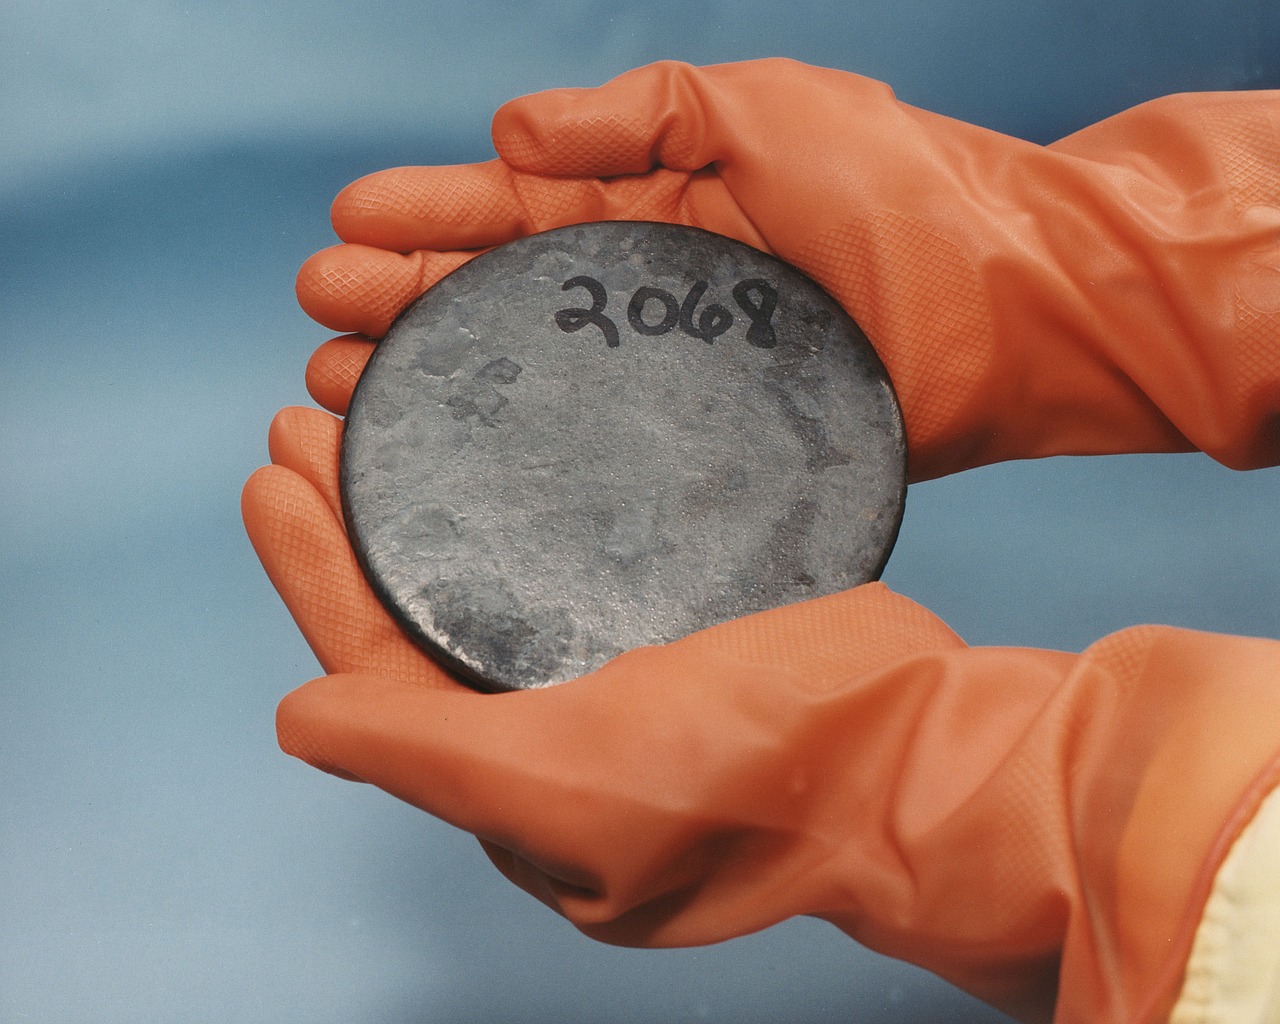
El documento Uranium 2026: Resources, Production and Demand, conocido como el “libro rojo”, señala que los recursos identificados y recuperables de uranio a un costo inferior a 260 dólares por kilogramo de uranio (kgU) superan los 8,1 millones de toneladas, un 2,1% más que la edición anterior. Con un límite de costo más bajo, por debajo de 130 dólares/kgU, los recursos se mantienen estables en torno a 5,9 millones de toneladas.
La demanda eléctrica empuja a la nuclear
La Agencia Internacional de la Energía (IEA) proyecta un crecimiento de la demanda eléctrica mundial del 3,6% para este año y del 3,8% en 2027, cuando alcanzaría los 30.700 TWh. Entre los factores que explican este repunte figuran la necesidad de refrigeración durante las olas de calor, el auge de los vehículos eléctricos, el desarrollo de centros de datos de inteligencia artificial, las tensiones geopolíticas y el crecimiento industrial, con China igualando en consumo eléctrico a la Unión Europea.
El informe describe ese contexto como un “momento dorado” para la energía nuclear, al que se ha rendido, al menos parcialmente, incluso Europa.
Según el informe, esa base de recursos sería suficiente para cubrir incluso el escenario de expansión nuclear más optimista hasta 2050. La capacidad nuclear mundial, que según las últimas mediciones del estudio se situaba en 398 gigavatios eléctricos (GWe), podría alcanzar los 565 GWe en los escenarios más conservadores y hasta 916 GWe en los más altos. En ese caso, la demanda anual de uranio pasaría de las 64.500 toneladas actuales a entre 84.800 y 143.900 toneladas en 2050.
El cuello de botella está en la infraestructura
El problema no es geológico sino de infraestructura. Tener uranio bajo tierra no significa poder utilizarlo: los recursos deben convertirse primero en producción minera, y el informe advierte que no hay suficientes minas en funcionamiento o en desarrollo para acompañar el crecimiento previsto de la demanda.
Para cubrir ese escenario de fuerte expansión nuclear sería necesaria una “inversión oportuna, sustancial y sostenida”, según indicó la OIEA. Sin embargo, los plazos para desarrollar proyectos de extracción de uranio varían entre 15 y 20 años, debido principalmente a la dificultad para identificar el recurso y a las limitaciones para obtener permisos e impulsar nuevos proyectos.
La industria minera se reactiva
Tras años de cierres temporales, proyectos paralizados y precios deprimidos, el sector minero del uranio comienza a reactivarse. Entre 2023 y 2024, la inversión mundial en exploración y desarrollo del uranio alcanzó los 1.900 millones de dólares, un 46% más que en el bienio anterior. Este aumento coincide con el buen momento del precio en los mercados internacionales, que este verano de 2026 rondaba los 90 dólares por libra.
La producción global también crece: en 2024 alcanzó las 61.925 toneladas de uranio, frente a las 47.371 toneladas de 2021. El repunte se debe principalmente a la recuperación de minas existentes como McArthur River y Key Lake en Canadá, y a la reapertura de instalaciones en Namibia y Australia.
El caso español: recursos sin producción
España ilustra la paradoja que describe el informe. El país cuenta con 34.350 toneladas de uranio identificadas, principalmente en Salamanca, pero no lo produce. Los proyectos de Retortillo, Zona 7 y Alameda podrían aportar una producción significativa, aunque no han llegado a convertirse en minas operativas, en buena medida por obstáculos administrativos y regulatorios.
En cuanto al consumo, España tiene siete reactores operativos que necesitan entre 900 y 1.550 toneladas de uranio anuales para abastecerse. No obstante, según el Ministerio para la Transición Ecológica, los planes contemplan un cese progresivo del parque nuclear hasta 2035.
El informe deja pendiente una cuestión clave: si la inversión y los permisos llegarán a tiempo para sostener el ritmo que exige la transición energética global. Es un dato que el propio documento no resuelve y que dependerá de decisiones políticas y económicas en los próximos años.
Comentarios
Comparte tu opinión de manera respetuosa.
Inicia sesión para dejar un comentario.